
Apa kesan deposit kepada loan
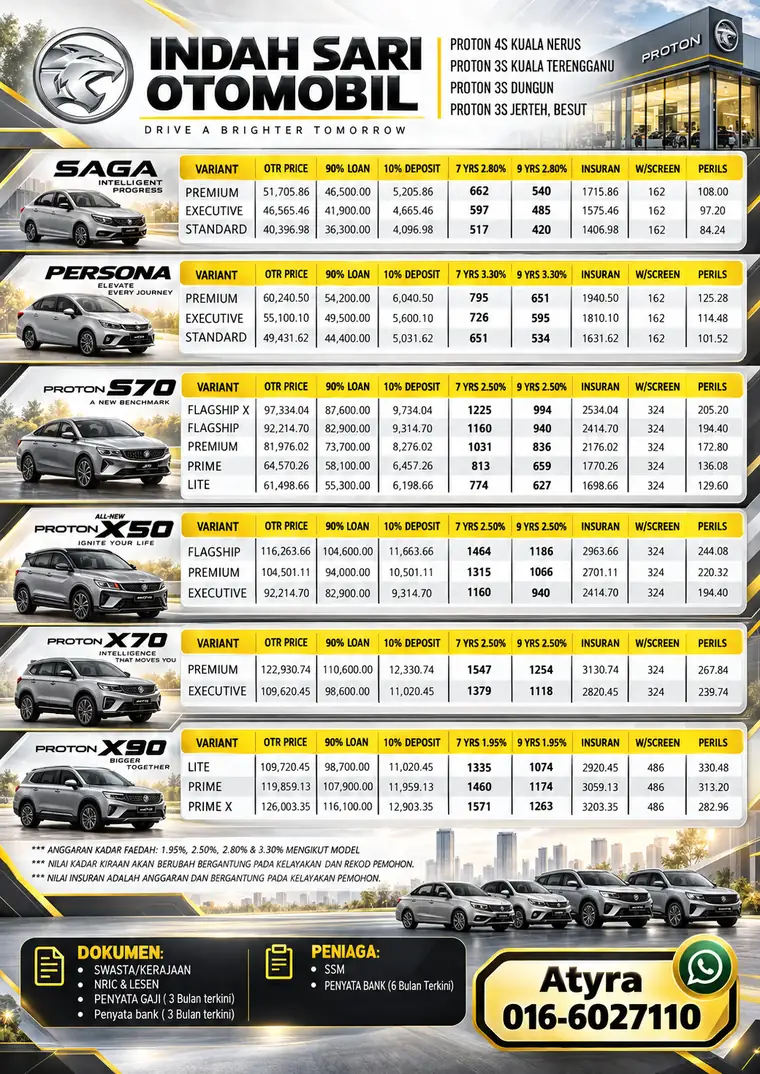
Lebih tinggi deposit, lebih rendah jumlah dibiayai. Itu biasanya menurunkan ansuran dan jumlah faedah flat kerana principal lebih kecil.
Kesan ini mudah dilihat dengan kalkulator: cuba deposit asal, kemudian tambah RM2,000 atau RM5,000 dan banding ketiga-tiga tempoh.
Kenapa tak perlu paksa deposit terlalu besar
Anda masih perlukan cash untuk insurance/road tax tertentu, aksesori penting, perjalanan, servis akan datang dan kecemasan hidup.
Kalau deposit menyebabkan tiada simpanan langsung, satu emergency kecil boleh memaksa anda guna kad kredit atau hutang lain.
10% sebagai titik mula
Price list semasa protoncars.my memaparkan 10% deposit bagi beberapa model petrol sebagai rujukan. Itu memudahkan perbandingan, tetapi struktur sebenar bergantung pada loan dan kelulusan.
Gunakan 10% sebagai benchmark, kemudian tengok apa berlaku jika anda tambah atau kurangkan.
Cara saya tentukan nombor
Saya tentukan buffer minimum yang saya tak mahu sentuh, kemudian hanya gunakan tunai di atas buffer itu sebagai potensi deposit. Selepas itu saya banding monthly 5/7/9 tahun.
Ini lebih selamat daripada bermula dengan “berapa maksimum saya boleh keluarkan?”
Soalan yang biasanya muncul sebelum buat keputusan
Deposit lebih besar sentiasa terbaik?
Tidak jika ia mengosongkan simpanan kecemasan anda.
10% wajib?
Tidak semestinya; ia ialah rujukan umum dan contoh dalam price list semasa.
Rebate boleh kurangkan loan juga?
Ya, rebate yang sah boleh mengurangkan harga/amount yang dibiayai bergantung pada struktur quotation.
Boleh ubah deposit selepas loan quote?
Minta bank/dealer buat semula pengiraan; perubahan deposit boleh mengubah amount financed dan ansuran.
Angka semasa perlu disahkan sebelum booking
Artikel ini menggunakan struktur harga, model, kadar contoh dan maklumat pembeli yang dipaparkan di protoncars.my pada Oktober 2026. Harga, rebate, kadar bank, stok, insurance dan kelulusan boleh berubah. Semak quotation bertarikh sebelum membuat keputusan.
Semak model & harga semasa →