
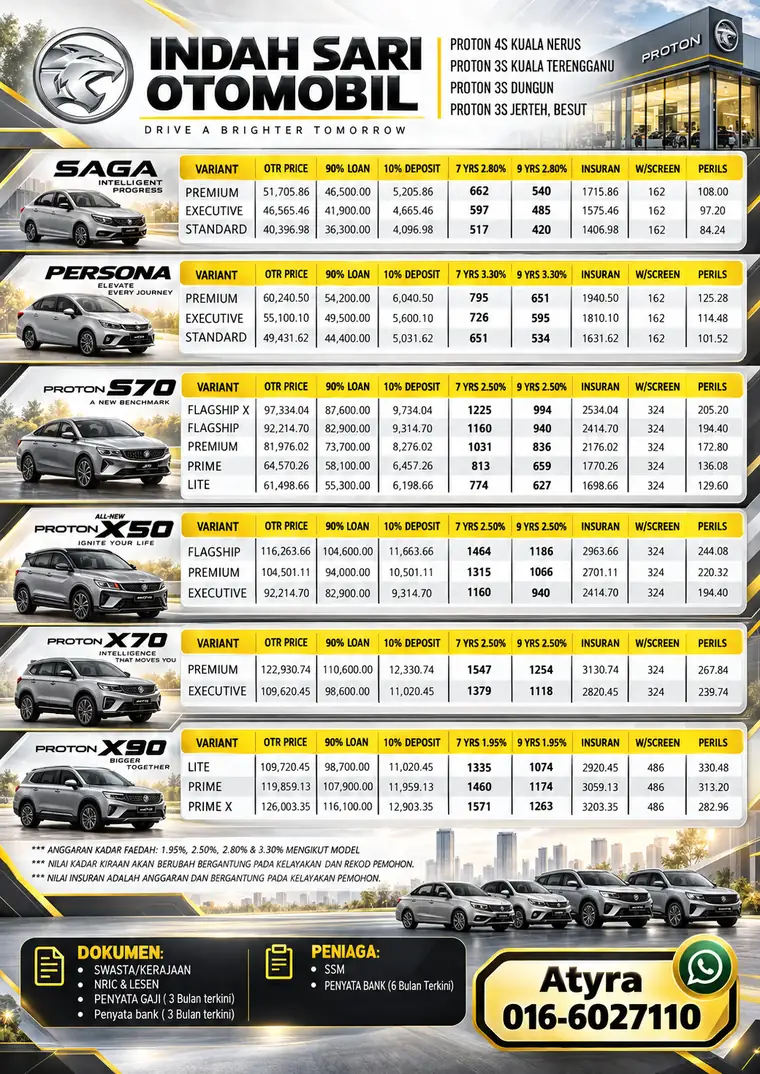
5 tahun: cepat habis, bulanan tinggi
Sesuai jika anda ada cashflow kuat dan mahu selesaikan kereta lebih awal. Kelebihan utama ialah anda kurang lama terikat dengan pinjaman.
Kekurangannya: ansuran tinggi boleh menekan bajet jika pendapatan belum stabil.
7 tahun: tengah-tengah yang mudah dibanding
Bulanan lebih rendah daripada 5 tahun, tetapi tidak sepanjang 9 tahun. Untuk ramai pembeli, ini tempoh yang baik untuk dijadikan benchmark sebelum memilih.
Kalau 7 tahun sudah selesa, anda boleh tanya sama ada 5 tahun masih mampu tanpa menjejaskan simpanan.
9 tahun: cashflow paling ringan, komitmen paling panjang
Kelebihannya jelas — bulanan lebih rendah. Tetapi kereta dan hutang bergerak bersama lebih lama, dan anda mungkin masih mempunyai baki pinjaman jika mahu trade-in awal.
Pastikan anda faham jumlah bayaran keseluruhan, bukan sekadar monthly.
Cara saya pilih
Saya akan kira ketiga-tiga, kemudian pilih tempoh terpendek yang masih meninggalkan buffer munasabah selepas semua perbelanjaan. Kalau perlu mengorbankan dana kecemasan untuk paksa 5 tahun, itu juga bukan keputusan baik.
Matlamatnya ialah kereta yang selesa dibayar, bukan sekadar cepat habis.
Soalan yang biasanya muncul sebelum buat keputusan
Tempoh pendek semestinya lebih baik?
Tidak jika ia membuat cashflow anda terlalu ketat. Keseimbangan lebih penting.
9 tahun salah ke?
Tidak. Ia pilihan sah; cuma fahami bahawa komitmen lebih panjang dan jumlah faedah biasanya lebih tinggi.
Boleh settle awal?
Bergantung pada terma pembiayaan. Tanya bank tentang settlement jika itu penting kepada rancangan anda.
Apa benchmark paling mudah?
Banding 5/7/9 serentak dengan deposit dan kadar yang sama, kemudian tengok cashflow selepas semua kos.
Angka semasa perlu disahkan sebelum booking
Artikel ini menggunakan struktur harga, model, kadar contoh dan maklumat pembeli yang dipaparkan di protoncars.my pada Oktober 2026. Harga, rebate, kadar bank, stok, insurance dan kelulusan boleh berubah. Semak quotation bertarikh sebelum membuat keputusan.
Semak model & harga semasa →